


La mitad de los inquilinos no tendría un nivel de ingresos suficientes para acceder hoy al mercado del alquiler
• Una de cada cuatro personas atendidas por Cáritas realquila habitaciones
• La exclusión residencial afecta a hogares jóvenes, monoparentales, personas migrantes, con baja intensidad laboral o con ingresos insuficientes o variables
• Ocho de cada diez personas en el País Vasco, Madrid y Baleares tienen barreras de acceso a la compra de vivienda
• La crisis de la vivienda no se resuelve solo con más oferta: importa dónde, a qué precio y para quién
El acceso a la vivienda se ha convertido en un mecanismo de selección social en nuestro país. El 50,6% de las personas que alquilan no tendrían un nivel de ingresos suficiente para acceder hoy al mercado del alquiler, es decir, que no encontrarían una renta que no supere un umbral máximo de esfuerzo del 30% de sus recursos. Además, siete de cada diez personas inquilinas no podrían acceder a la financiación requerida para comprar una vivienda.
Así se desprende del estudio “La vivienda imposible: Del alquiler inaccesible al realquiler de supervivencia” presentado este miércoles en rueda de prensa por María González Dyne, secretaria general de Cáritas Española y directora ejecutiva de la Fundación FOESSA, y Thomas Ubrich, sociólogo del comité técnico de la Fundación FOESSA. “La crisis actual de acceso y mantenimiento de la vivienda representa una barrera estructural para millones de personas, alimentada por un profundo e insostenible desajuste entre los precios del mercado, tanto en alquiler como en compra, los ingresos reales de los hogares y la drástica falta de opciones sociales y asequibles”, aseguró María González Dyne.
Las personas que no cuentan con capacidad económica para acceder al mercado ordinario de la vivienda se ven obligadas a desplazar su búsqueda de alojamiento hacia habitaciones, subarriendos, acuerdos informales o casas en malas condiciones. Esta situación afecta especialmente a hogares jóvenes, monoparentales, personas migrantes, hogares con baja intensidad laboral y con ingresos insuficientes o variables.
En el año 2025, una de cada cuatro personas atendidas por Cáritas (266.435) habían recurrido al realquiler de habitaciones como “solución habitacional”.
“El realquiler de habitaciones se ha convertido hoy en uno de los recursos utilizados por familias expulsadas del mercado ordinario de vivienda, en ocasiones mediante relaciones contractuales débiles, informales o incluso sin contrato, y con una tendencia a prolongarse y cronificar estrategias residenciales que, en el mejor de los casos, deberían ser transitorias”, aseguró Thomas.
Impacto del subarriendo en la calidad de vida
El subarriendo informal de habitaciones tiene graves consecuencias sobre las condiciones de vida de las personas. La primera es la inseguridad jurídica en la tenencia de la vivienda al no haber, por lo general, un contrato formal de arrendamiento. Esto conlleva desprotección frente a cualquier conflicto con el propietario o el arrendador original de la vivienda, y la posibilidad de negar a la persona o a la familia el permiso para empadronarse. Las personas que se encuentran viviendo en este contexto están sujetas a un riesgo constante de expulsión inmediata -los conocidos desahucios invisibles- sin ningún tipo de aviso y también se ven sometidas a numerosas restricciones en el uso de los espacios compartidos.
“La habitación se convierte en el único lugar disponible para descansar, comer, guardar pertenencias -incluso comida-, relacionarse, estudiar, trabajar o cuidar de los hijos e hijas. Un espacio mínimo de supervivencia que concentra todas las funciones de la vida cotidiana que deberían de repartirse en una vivienda adecuada”, señaló Ubrich.
Los efectos de la precariedad habitacional no recaen únicamente sobre las personas adultas, sino que se proyectan de manera directa sobre la infancia y la adolescencia, condicionando su seguridad y bienestar y dificultando el ejercicio cotidiano de la crianza.
El mercado del realquiler demuestra que, para una buena parte de la población, el alquiler no opera como una opción flexible, sino como una posición residencial vulnerable que condena a muchas personas y familias a una exclusión permanente de un derecho que va mucho más allá de un simple techo, el derecho al hogar.
Los datos muestran además que el alquiler no puede presentarse automáticamente como solución para quienes no pueden comprar. “Puede ser una alternativa funcional para hogares con ingresos medios o estables, pero se convierte en un factor de exclusión cuando absorbe una parte excesiva de la renta disponible. La cuestión clave no es solo si hay viviendas en alquiler, sino si esas viviendas son económicamente accesibles para los hogares que las necesitan”, afirmó Ubrich.
La compra, aún más inaccesible
El alquiler reduce algunas barreras propias de la compra, pero está lejos de constituir una alternativa posible para todos. La compra es aún más inaccesible. Siete de cada diez personas inquilinas no podrían acceder a la financiación requerida para comprar.
Para el conjunto estatal, el modelo creado por FOESSA estima que sería necesario disponer de aproximadamente 40.756 euros de ahorro previo y unos ingresos mensuales mínimos de 2.438 euros para adquirir la vivienda de referencia. Al comparar ese umbral con la distribución real de ingresos de la población que vive de alquiler, el resultado es que el 69,5% queda por debajo del umbral de ingresos necesario para acceder a la compra en el escenario considerado.
Diferentes niveles de presión según el territorio
El mercado residencial español no opera como un espacio homogéneo, sino como un conjunto de mercados territoriales con niveles de presión muy distintos. Si tomamos en cuenta esta variable se advierten tres situaciones.
En primer lugar, existen comunidades autónomas donde la compra es claramente más excluyente que el alquiler. Es el caso de Baleares, Cataluña, Comunidad Valenciana, Cantabria y Madrid. En ellos, el acceso a la propiedad se ve especialmente restringido por la combinación de precios elevados, ahorro inicial y requisitos de financiación.
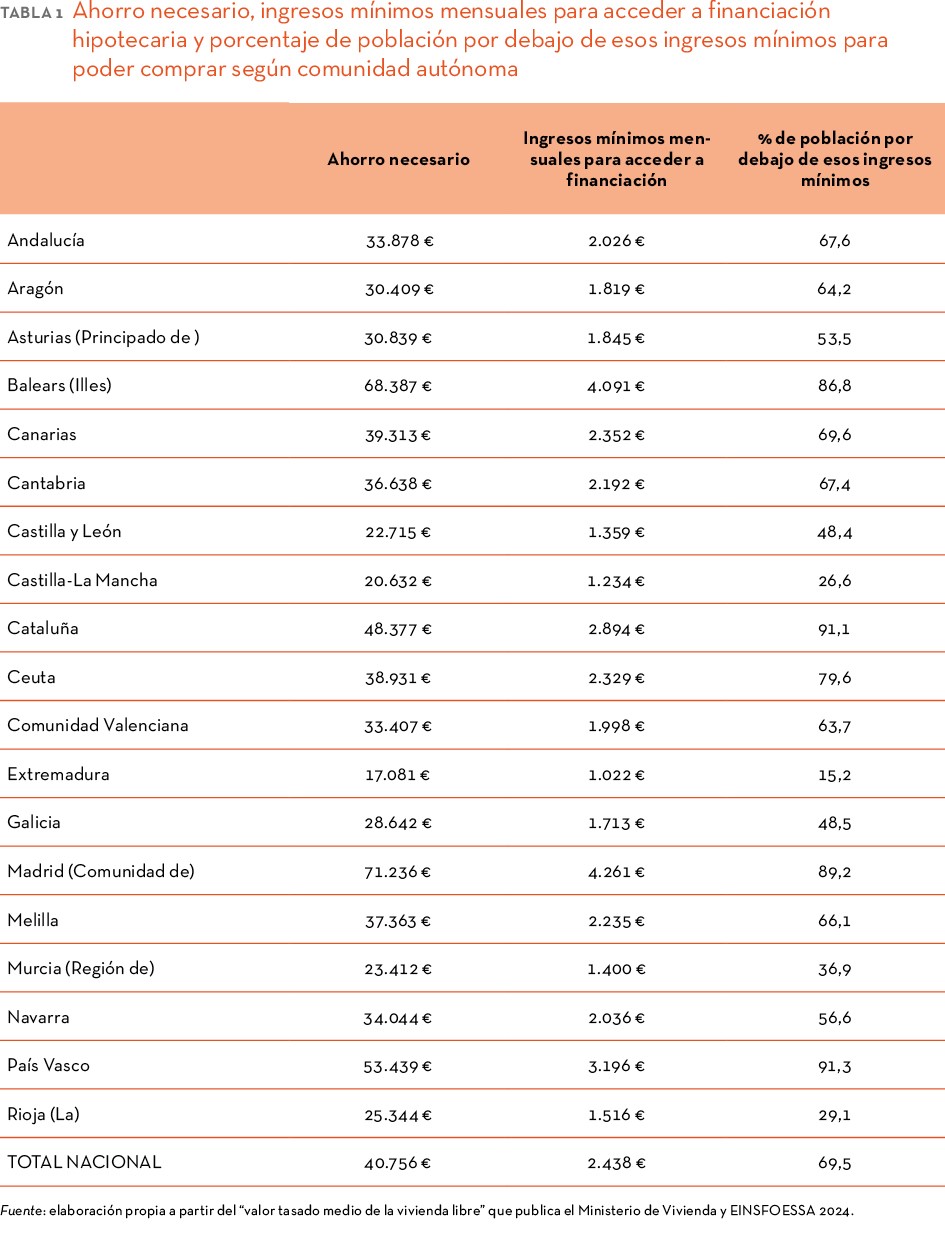
En segundo lugar, existen comunidades autónomas donde el alquiler aparece como la opción relativamente más problemática. Es el caso de Navarra, Extremadura, Castilla y León, Ceuta y Castilla-La Mancha. En estos territorios, el alquiler no funciona como una alternativa accesible a la compra, bien porque los ingresos son bajos, bien porque la oferta de alquiler es escasa o tensionada.
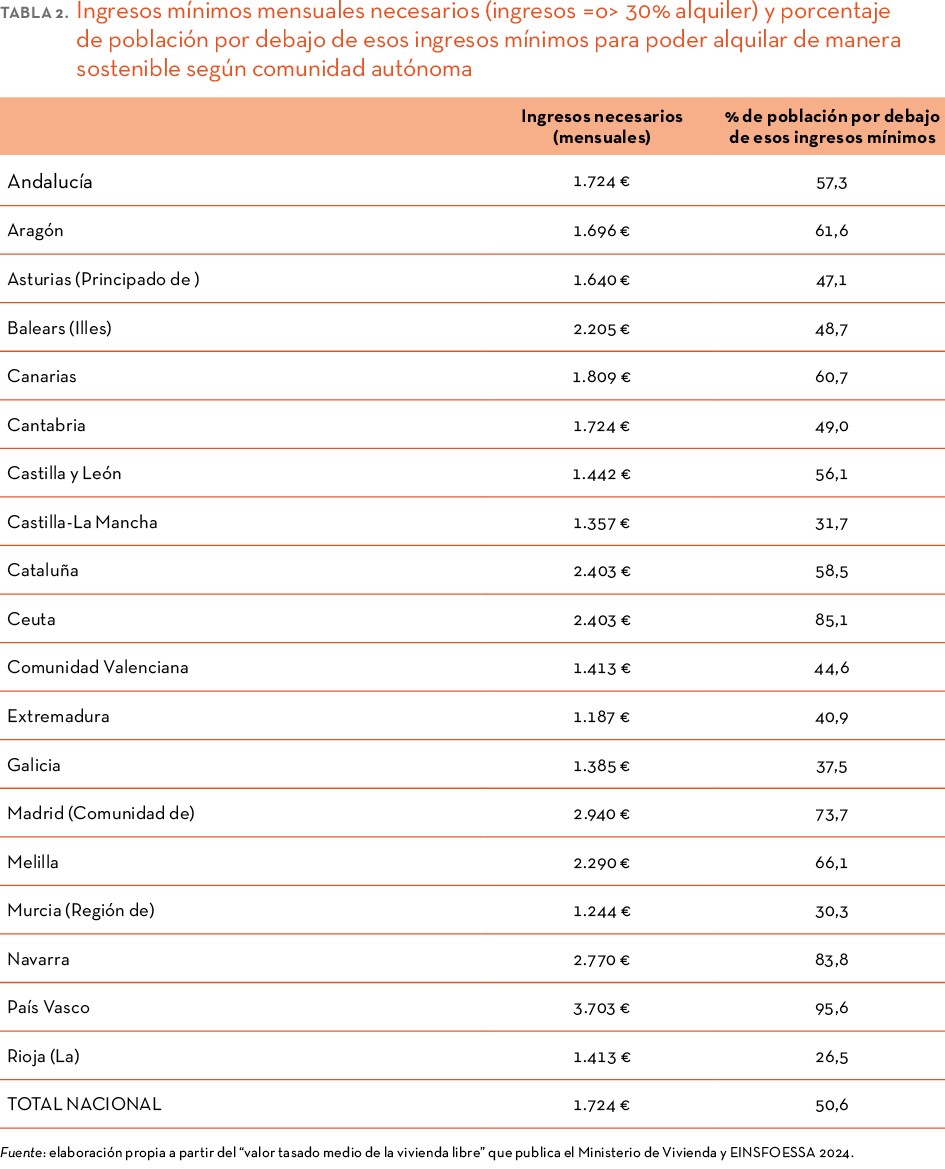
En tercer lugar, existen comunidades autónomas donde ambos regímenes presentan tensiones similares, como La Rioja, Aragón, Melilla y País Vasco, aunque con niveles de presión muy distintos. El caso del País Vasco resulta especialmente significativo, porque combina una exclusión muy elevada en compra, del 91,3%, con una exclusión todavía mayor en alquiler, del 95,6%. Madrid también presenta una situación crítica, aunque con una estructura distinta: el 89,2% de la población queda por debajo del umbral de compra y el 73,7% por debajo del umbral de alquiler.
“Estos datos muestran que las políticas de vivienda deben adaptarse a la estructura de cada mercado territorial: no basta con una respuesta uniforme, porque la tensión no adopta la misma forma en todos los lugares”, señaló Ubrich.
Cómo se ha hecho el ejercicio de estimación
El ejercicio realizado por FOESSA aproxima la accesibilidad económica a la vivienda a partir de dos escenarios complementarios: la compra y el alquiler. En el caso de la compra, el modelo toma como referencia una vivienda tipo de 80 m² e incorpora un 10% de gastos asociados, una financiación máxima del 80%, un plazo hipotecario de 25 años, un tipo de interés del 2,5% y un umbral máximo de esfuerzo del 30% de los ingresos.
Para la estimación se han considerado también los ingresos disponibles de la población que vivía de alquiler en 2024 (EINSFOESSA 2024), lo que permite estimar qué proporción de esa población quedaría por debajo de los ingresos mínimos necesarios para comprar una vivienda en las condiciones planteadas.
Se toma como población de referencia a las personas que residían en alquiler porque constituye el grupo sobre el que resulta especialmente relevante evaluar tanto la posibilidad de acceder a la propiedad como la capacidad de sostener un alquiler a precios de mercado. De este modo, ambos escenarios se comparan sobre una misma población de referencia. En consecuencia, los resultados describen esa población de referencia y no deben extrapolarse automáticamente al conjunto de hogares en España.
Propuesta de Cáritas para la crisis de la vivienda
El estudio demuestra que el problema de vivienda no puede reducirse a una sola causa. Hay una brecha de accesibilidad entre precios e ingresos, una crisis de asequibilidad para quienes soportan costes residenciales excesivos y una falta estructural de vivienda pública y social para los hogares más vulnerables.
“Por eso, la respuesta no puede limitarse a producir más vivienda en abstracto. Debe producir y movilizar vivienda efectiva, asequible y socialmente orientada, capaz de responder a quienes hoy quedan fuera tanto de la compra como del alquiler ordinario”, apuntó Ubrich.
Frente a esta realidad, es necesario diferenciar instrumentos según grupos y territorios:
Para hogares con ingresos medios, pero sin ahorro, pueden ser relevantes mecanismos que reduzcan la barrera de entrada y faciliten financiación responsable.
Para hogares con ingresos bajos o inestables, el eje debe ser el alquiler social por parte de las administraciones públicas.
Para territorios tensionados, hacen falta medidas de ampliación de oferta efectiva y regulación que eviten que la presión de la demanda expulse a los residentes con menor capacidad económica.
Para zonas donde el alquiler aparece más excluyente que la compra, la prioridad puede ser ampliar el parque de alquiler asequible y corregir la escasez de oferta disponible.
“También es necesario reforzar el papel del sector público. Un parque social reducido impide responder adecuadamente a quienes quedan fuera de la compra y del alquiler de mercado. La vivienda, por tanto, debe situarse en el centro de las políticas de inclusión, no solo como infraestructura urbana o activo económico, sino como condición material para la integración social”, señaló Ubrich.
Cambiar la mirada: “del precio al valor”
Durante su intervención, la secretaria general de Cáritas afirmó que “es posible mirar la vivienda como un espacio físico, es decir, cuatro paredes más o menos bien construidas, más o menos amplias. Pero esta mirada deja fuera lo esencial: la vivienda es, ante todo, el lugar donde se despliega el hogar”. “No poder acceder a una vivienda, o hacerlo únicamente desde la lógica de la «solución habitacional» entendida en términos funcionales, supone negar el hogar y dificultar el pleno desarrollo de muchas facetas humanas”, añadió.
Desde esta mirada el valor de una vivienda no se agota en su precio. “Cuando reducimos la vivienda a su valor de cambio, medimos su importancia únicamente en términos de mercado (cuánto cuesta, cuánto se revaloriza, cuánto rinde) y perdemos de vista lo que realmente está en juego: la posibilidad de una vida plena. Recuperar esa distinción entre valor y precio resulta clave para salir de la trampa de una visión que reduce a mercancía algo que, en realidad, sostiene aspectos esenciales de lo humano”, apuntó.
La secretaria general de Cáritas apeló a buscar soluciones que pongan el foco en las personas y familias menos favorecidas. “Cuando los sectores más vulnerables se ven empujados a normalizar «soluciones habitacionales» inseguras o insuficientes, estamos perpetuando una situación que niega estructuralmente el derecho al hogar, apuntando con ello a un modelo de sociedad contradictorio con aquel al que aspiramos”, concluyó.
